60.000 tỷ đồng trái phiếu địa ốc sắp đáo hạn: Không phải doanh nghiệp nào cũng chịu áp lực như nhau | ceohomeshanagarden.com.vn
Nửa cuối năm 2026, ngành bất động sản dự kiến đối diện khoảng 60.000 tỷ đồng trái phiếu đáo hạn trong bối cảnh lãi suất phát hành tăng và dòng tiền bán hàng suy yếu. Rủi ro không…
Quick Facts
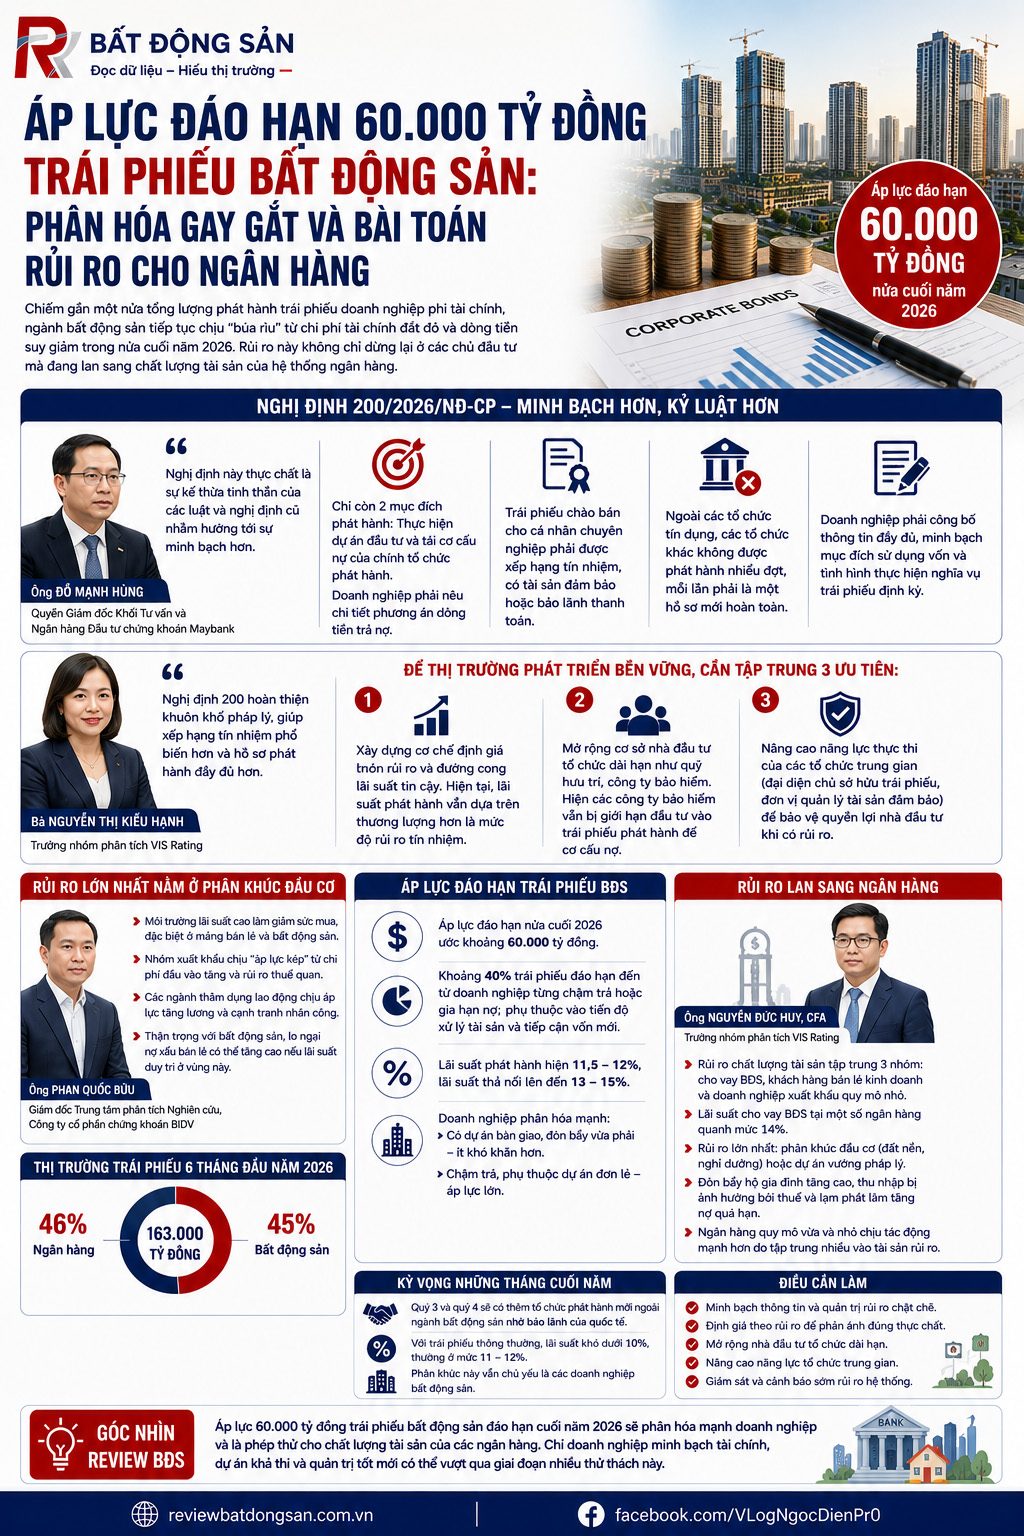
- Trái phiếu bất động sản đáo hạn nửa cuối năm 2026: khoảng 60.000 tỷ đồng.
- Khoảng 40% lượng đáo hạn đến từ doanh nghiệp từng chậm trả hoặc gia hạn nợ.
- Lãi suất phát hành bất động sản: khoảng 11,5–12%.
- Một số trái phiếu lãi suất thả nổi: 13–15%.
- Lãi suất cho vay bất động sản tại một số ngân hàng: khoảng 14%.
- Tổng phát hành trái phiếu 6 tháng: 163.000 tỷ đồng, trong đó ngân hàng chiếm 46%, bất động sản chiếm 45%.
Áp lực đáo hạn 60.000 tỷ đồng trái phiếu bất động sản: Rủi ro đang tập trung ở đâu?
Thị trường trái phiếu doanh nghiệp đang bước vào một giai đoạn kiểm chứng mới khi khoảng 60.000 tỷ đồng trái phiếu bất động sản dự kiến đáo hạn trong nửa cuối năm 2026. Con số này đáng chú ý không chỉ vì quy mô lớn, mà còn bởi nó xuất hiện trong bối cảnh chi phí huy động vốn tăng, sức mua nhà chịu ảnh hưởng từ lãi suất và dòng tiền của nhiều doanh nghiệp địa ốc chưa phục hồi đồng đều.
Tuy nhiên, áp lực đáo hạn không đồng nghĩa toàn bộ ngành bất động sản sẽ cùng rơi vào một trạng thái rủi ro. Khả năng thanh toán phụ thuộc vào chất lượng từng doanh nghiệp, tiến độ pháp lý của dự án, nguồn tiền bán hàng và mức độ đòn bẩy tài chính.
Điểm cần theo dõi vì thế không chỉ là tổng số trái phiếu đến hạn, mà là ai đang nắm nghĩa vụ trả nợ, dòng tiền trả nợ đến từ đâu và ngân hàng nào có mức độ tiếp xúc lớn với các nhóm tài sản rủi ro.
Khuôn khổ phát hành trái phiếu đang được siết lại
Đầu tháng 6/2026, Chính phủ ban hành Nghị định số 200/2026/NĐ-CP về chào bán trái phiếu doanh nghiệp riêng lẻ trong nước và chào bán ra thị trường quốc tế, thay thế một số nghị định trước đó.
Theo ông Đỗ Mạnh Hùng, Quyền Giám đốc Khối Tư vấn và Ngân hàng Đầu tư Chứng khoán Maybank, quy định mới kế thừa tinh thần minh bạch của hệ thống pháp luật trước đây nhưng yêu cầu doanh nghiệp trình bày rõ hơn mục đích sử dụng vốn và phương án trả nợ.
Doanh nghiệp hiện tập trung phát hành trái phiếu cho hai mục đích chính:
- Thực hiện dự án đầu tư.
- Tái cơ cấu khoản nợ của chính tổ chức phát hành.
Phương án dòng tiền trả nợ phải được nêu cụ thể hơn. Đối với trái phiếu chào bán cho nhà đầu tư cá nhân chuyên nghiệp, tổ chức phát hành phải đáp ứng yêu cầu về xếp hạng tín nhiệm, tài sản bảo đảm hoặc bảo lãnh thanh toán theo quy định.
Việc siết điều kiện phát hành có thể giúp thị trường minh bạch hơn, nhưng đồng thời cũng khiến cánh cửa huy động vốn trở nên hẹp hơn đối với doanh nghiệp có hồ sơ tín dụng yếu hoặc tài sản bảo đảm kém chất lượng.
60.000 tỷ đồng đáo hạn nhưng rủi ro không chia đều
Theo bà Nguyễn Thị Kiều Hạnh, Trưởng nhóm phân tích VIS Rating, áp lực đáo hạn trái phiếu bất động sản trong nửa cuối năm 2026 ước khoảng 60.000 tỷ đồng.
Đáng chú ý, khoảng 40% lượng trái phiếu đến hạn thuộc về các doanh nghiệp từng chậm trả hoặc đã phải gia hạn nợ. Khả năng thanh toán của nhóm này vẫn phụ thuộc nhiều vào tiến độ xử lý tài sản, việc tái cấu trúc nghĩa vụ và khả năng tiếp cận nguồn vốn mới.
Trong cùng một ngành, mức độ rủi ro có thể rất khác nhau.
Nhóm có lợi thế hơn thường là doanh nghiệp:
- Có dự án đang bàn giao và tạo được dòng tiền.
- Sản phẩm đáp ứng nhu cầu thực.
- Đòn bẩy tài chính ở mức kiểm soát được.
- Có khả năng tiếp cận tín dụng hoặc huy động vốn mới.
- Sở hữu nhiều dự án thay vì phụ thuộc vào một tài sản duy nhất.
Ngược lại, áp lực sẽ lớn hơn với doanh nghiệp từng chậm thanh toán, phụ thuộc vào một dự án đơn lẻ, chưa hoàn thiện pháp lý hoặc nắm nhiều sản phẩm khó thanh khoản.
Lãi suất cao khiến bài toán tái cấp vốn trở nên đắt đỏ
Mặt bằng lãi suất trái phiếu bất động sản được phản ánh đã tăng lên khoảng 11,5–12%, trong khi một số trái phiếu có lãi suất thả nổi lên tới 13–15%.
Mức chi phí này đặt doanh nghiệp vào thế khó. Nếu tiếp tục phát hành để tái cơ cấu nợ, chi phí vốn mới sẽ cao hơn. Nếu không huy động được vốn, doanh nghiệp phải dựa vào bán hàng, xử lý tài sản hoặc nguồn tiền khác để thanh toán nghĩa vụ đến hạn.
Trong khi đó, môi trường lãi suất cao cũng làm giảm khả năng vay mua nhà của khách hàng. Khi sức mua suy yếu, tốc độ bán hàng chậm lại và dòng tiền về doanh nghiệp giảm, áp lực trả nợ càng trở nên rõ hơn.
Đây là vòng tác động hai chiều:
Lãi suất huy động cao → chi phí tài chính tăng → giá bán khó giảm → người mua thận trọng → dòng tiền bán hàng chậm → áp lực trả nợ lớn hơn.
Rủi ro lớn tập trung ở đất nền, nghỉ dưỡng và dự án pháp lý yếu
Theo ông Nguyễn Đức Huy, CFA, Trưởng nhóm phân tích VIS Rating, rủi ro chất lượng tài sản tập trung tại ba nhóm chính:
- Cho vay bất động sản, bao gồm chủ đầu tư và người mua nhà.
- Khách hàng bán lẻ kinh doanh.
- Doanh nghiệp xuất khẩu quy mô nhỏ.
Riêng trong bất động sản, rủi ro lớn hơn được nhìn thấy ở các phân khúc mang tính đầu cơ như đất nền, bất động sản nghỉ dưỡng hoặc những dự án còn vướng pháp lý.
Các tài sản này thường phụ thuộc nhiều vào kỳ vọng tăng giá hơn là dòng tiền sử dụng thực tế. Khi thanh khoản giảm, doanh nghiệp khó bán hàng, nhà đầu tư khó thoát vị thế và tài sản bảo đảm có thể mất nhiều thời gian hơn để xử lý.
Ở chiều ngược lại, các dự án nhà ở có pháp lý hoàn chỉnh, đang bàn giao và nằm tại khu vực có nhu cầu ở thực thường có khả năng tạo dòng tiền ổn định hơn.
Vì sao ngân hàng quy mô vừa và nhỏ dễ chịu ảnh hưởng hơn?
Áp lực trái phiếu không chỉ là vấn đề của tổ chức phát hành. Khi doanh nghiệp mất khả năng thanh toán, rủi ro có thể lan sang ngân hàng thông qua nhiều kênh:
- Khoản vay trực tiếp dành cho chủ đầu tư.
- Khoản vay mua nhà của khách hàng.
- Trái phiếu do ngân hàng hoặc công ty liên quan nắm giữ.
- Tài sản bảo đảm là bất động sản giảm thanh khoản.
- Khách hàng kinh doanh bị ảnh hưởng bởi chu kỳ địa ốc.
Lãi suất cho vay bất động sản tại một số ngân hàng hiện được phản ánh quanh mức 14%. Khi cả doanh nghiệp và người mua đều phải chịu chi phí vốn cao, xác suất phát sinh khoản vay quá hạn có thể tăng.
Theo các chuyên gia VIS Rating, ngân hàng quy mô vừa và nhỏ có thể chịu tác động rõ hơn do danh mục tín dụng tập trung nhiều vào một số nhóm khách hàng hoặc tài sản rủi ro. So với ngân hàng lớn, khả năng đa dạng hóa danh mục, bộ đệm vốn và nguồn lực xử lý nợ của nhóm này thường hạn chế hơn.
Điều đó không có nghĩa mọi ngân hàng nhỏ đều đối diện rủi ro cao, nhưng mức độ tập trung danh mục sẽ là yếu tố cần được theo dõi kỹ.
Nghị định mới giúp minh bạch hơn nhưng chưa giải quyết toàn bộ bài toán
Bà Nguyễn Thị Kiều Hạnh đánh giá Nghị định 200 góp phần hoàn thiện khung pháp lý và thúc đẩy việc phổ biến xếp hạng tín nhiệm. Tuy nhiên, để thị trường trái phiếu phát triển bền vững, vẫn còn ba vấn đề cần cải thiện.
1. Định giá trái phiếu theo mức độ rủi ro
Lãi suất phát hành hiện vẫn dựa nhiều vào thương lượng. Thị trường cần một đường cong lãi suất đáng tin cậy để nhà đầu tư có thể phân biệt rõ doanh nghiệp tốt và doanh nghiệp rủi ro.
2. Mở rộng nhóm nhà đầu tư dài hạn
Các quỹ hưu trí, công ty bảo hiểm và định chế đầu tư dài hạn có thể tạo nguồn vốn ổn định hơn cho thị trường. Tuy nhiên, cơ chế hiện hành vẫn có những giới hạn đối với việc đầu tư vào trái phiếu phát hành để tái cơ cấu nợ.
3. Nâng năng lực của tổ chức trung gian
Đại diện người sở hữu trái phiếu, đơn vị quản lý tài sản bảo đảm và tổ chức tư vấn phải có năng lực thực thi thực chất, đặc biệt khi xảy ra chậm trả hoặc cần xử lý tài sản.
Nếu chỉ hoàn thiện hồ sơ phát hành mà không cải thiện cơ chế bảo vệ nhà đầu tư sau phát hành, rủi ro vẫn có thể tích tụ.
Góc nhìn Review Bất Động Sản
Con số 60.000 tỷ đồng đáo hạn dễ tạo cảm giác toàn ngành địa ốc đang đứng trước một cú sốc chung. Nhưng điểm quan trọng hơn là rủi ro đã bước sang giai đoạn phân hóa theo chất lượng doanh nghiệp và dự án.
Một doanh nghiệp có dự án đang bàn giao, dòng tiền bán hàng rõ ràng và đòn bẩy hợp lý không thể được đánh giá giống doanh nghiệp phụ thuộc vào đất nền, nghỉ dưỡng hoặc tài sản đang vướng pháp lý.
Tương tự, không nên nhìn toàn bộ hệ thống ngân hàng dưới cùng một mức độ rủi ro. Điều cần xem xét là tỷ trọng cho vay bất động sản, mức độ tập trung khách hàng, chất lượng tài sản bảo đảm và bộ đệm dự phòng của từng ngân hàng.
Nghị định 200 có thể làm thị trường minh bạch hơn, nhưng quy định chặt hơn cũng không tự động tạo ra dòng tiền trả nợ. Yếu tố quyết định vẫn là khả năng hoàn thiện dự án, bán được sản phẩm và chuyển tài sản thành dòng tiền thực.
Kết luận
Áp lực đáo hạn khoảng 60.000 tỷ đồng trái phiếu bất động sản trong nửa cuối năm 2026 là một phép thử quan trọng đối với năng lực tài chính của doanh nghiệp địa ốc.
Rủi ro có khả năng tập trung tại nhóm từng chậm trả, phụ thuộc vào dự án đơn lẻ, sử dụng đòn bẩy cao hoặc sở hữu tài sản mang tính đầu cơ. Tác động cũng có thể lan sang các ngân hàng có mức độ tập trung lớn vào tín dụng bất động sản và nhóm khách hàng dễ tổn thương.
Trong giai đoạn tới, điều thị trường cần theo dõi không chỉ là tổng giá trị đáo hạn, mà là tiến độ thanh toán thực tế, khả năng tái cấp vốn, chất lượng tài sản bảo đảm và dòng tiền từ từng dự án.